
Analiza techniczna 19.11.2026 - złoto, ropa Brent
Złoto
Trend długoterminowy: Wzrostowy
Trend krótkoterminowy: Spadkowy
Wsparcie 1 3 725 Opór 1 3 879
Wsparcie 2 3 500 Opór 2 4 019
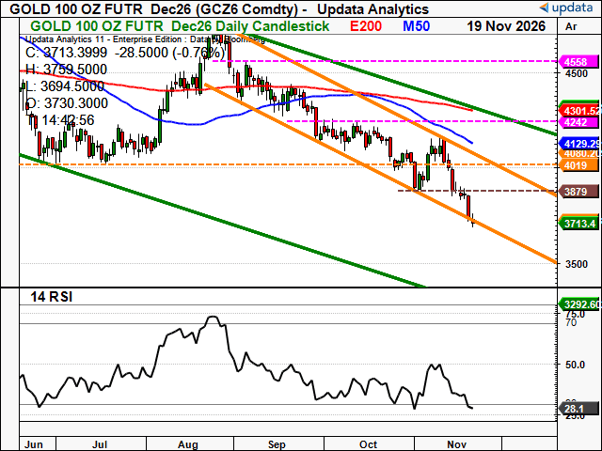
Ceny nadal nie wykazują oznak trwałego ukształtowania dołka, a grudniowy kontrakt na wykresie dziennym niedawno przełamał kluczowy poziom wsparcia horyzontalnego na 4 019 USD/oz. W rezultacie obniżamy krótkoterminową ocenę rynku z „Neutralny” do „Spadkowy”.
Pogorszenie obrazu technicznego znajduje również odzwierciedlenie na tygodniowym wykresie kontraktu ciągłego, gdzie ceny spadły poniżej zarówno poziomego wsparcia na 3 943 USD/oz, jak i długoterminowej rosnącej linii trendu w rejonie 3 840 USD/oz. Wzmacnia to argumenty przemawiające za scenariuszem spadkowym i sugeruje utrzymanie presji podażowej, przy czym kolejne istotne wsparcie wyznacza rosnąca średnia EMA-200, znajdująca się obecnie w pobliżu 3 308 USD/oz.
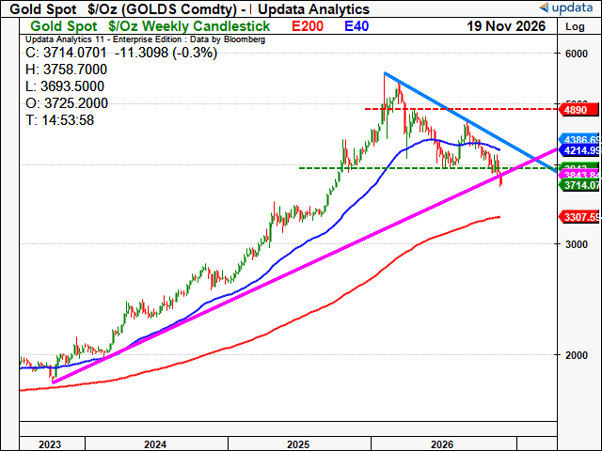
Krótkoterminowy cel spadkowy na poziomie 3 770 USD/oz został już osiągnięty. Dodatkowe długoterminowe cele spadkowe pozostają na poziomach 3 500 USD/oz, 3 310 USD/oz oraz 2 765 USD/oz. Poziomy te należy traktować jako punkty odniesienia wynikające z obecnej struktury technicznej rynku, a nie jako pewność, że każdy z tych celów zostanie osiągnięty. Niemniej dominujący trend nadal wskazuje na utrzymującą się słabość rynku.
Dla grudniowego kontraktu kolejne krótkoterminowe cele spadkowe znajdują się na poziomach 3 610 USD/oz oraz 3 570 USD/oz. Należy jednak pamiętać, że ich osiągnięcie prawdopodobnie nie nastąpi w ramach jednokierunkowego ruchu spadkowego. Ceny znajdują się obecnie w pobliżu dolnego ograniczenia stromo opadającego kanału trendowego, w rejonie 3 725 USD/oz na wykresie dziennym, co sugeruje, że przed wznowieniem szerszego trendu spadkowego nadal możliwe jest krótkoterminowe odbicie korekcyjne.
Każde odbicie wzrostowe powinno napotkać istotny opór. Pierwsza ważna strefa oporu znajduje się pomiędzy 3 879 USD/oz a wcześniejszym poziomem wsparcia na 4 019 USD/oz. Dopóki ceny nie zdołają trwale powrócić ponad ten obszar, ewentualne wzrosty należy postrzegać jako korekcyjne i prawdopodobnie będą one następnie zastępowane przez ponowną słabość rynku w kierunku wskazanych wcześniej celów spadkowych.
Z perspektywy długoterminowej nasze nastawienie pozostaje pozytywne. Obecne zachowanie rynku sugeruje jednak, że kolejny istotny wyższy dołek w ramach długoterminowego trendu wzrostowego zostanie prawdopodobnie ukształtowany na niższych poziomach cenowych, zanim dominujący trend wzrostowy będzie mógł ponownie się umocnić.
Ropa Brent
Trend długoterminowy: Wzrostowy
Trend krótkoterminowy: Spadkowy
Wsparcie 1 91,21 Opór 1 99,56
Wsparcie 2 86,37 Opór 2 104,96
Kontrakt styczniowy stabilizuje się po spadku z końca października, kiedy notowania osiągnęły szczyt w pobliżu 114,30 USD za baryłkę. W trakcie tej fali wyprzedaży ceny przebiły w dół linię trendu wzrostowego w okolicach 105,00 USD za baryłkę, kończąc potencjalną niedźwiedzią formację rosnącego klina. Taki rozwój sytuacji wskazuje na dalsze ryzyko spadków i sugeruje średnioterminowy cel w rejonie sierpniowych dołków, znajdujących się w pobliżu 75,00 USD za baryłkę dla kontraktu styczniowego. W związku z tym obniżamy krótkoterminową ocenę rynku z „Neutralnej” do „Spadkowej”.
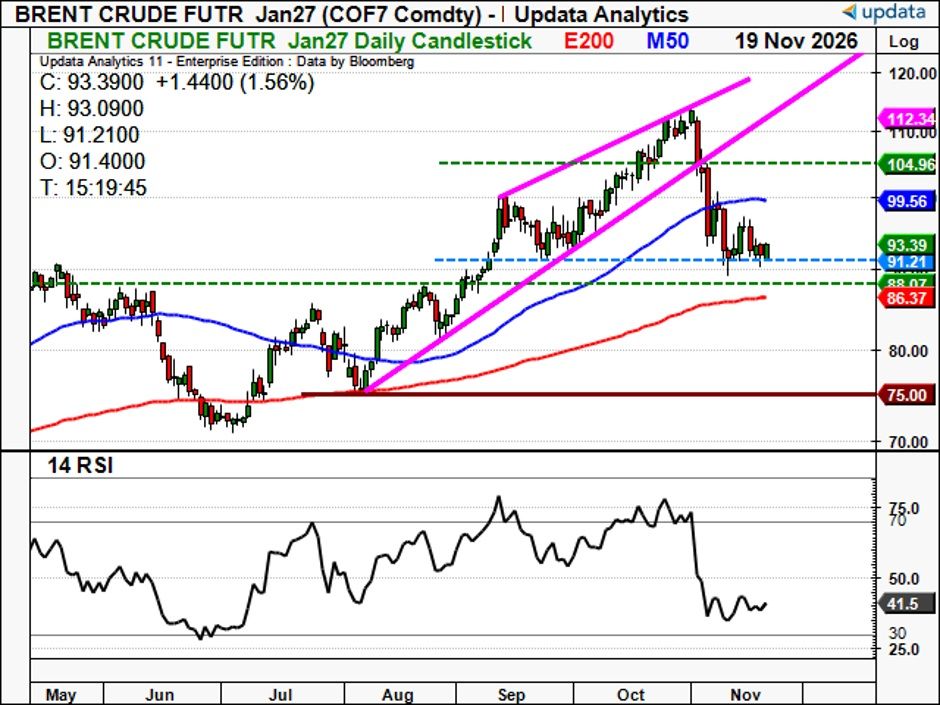
W krótkim terminie ceny konsolidują się powyżej poziomej strefy wsparcia pomiędzy 91,21 USD a 88,07 USD za baryłkę, po ustanowieniu dołka na poziomie 89,16 USD dnia 10 listopada. Dotychczasowe odbicie pozostaje jednak ograniczone, co odzwierciedla słabą strukturę cenową. Każde odreagowanie prowadzące do utworzenia niższego szczytu poniżej spłaszczającej się średniej kroczącej MA-50, znajdującej się obecnie na poziomie 99,56 USD za baryłkę, należy traktować jako sygnał negatywny, zwiększający prawdopodobieństwo kolejnej fali spadkowej. Przebicie wsparcia w przedziale 91,21-88,07 USD za baryłkę dodatkowo potwierdziłoby ten scenariusz, natomiast zamknięcie poniżej EMA-200, obecnie na poziomie 86,37 USD za baryłkę, dałoby kolejne potwierdzenie powrotu spadkowego momentum.
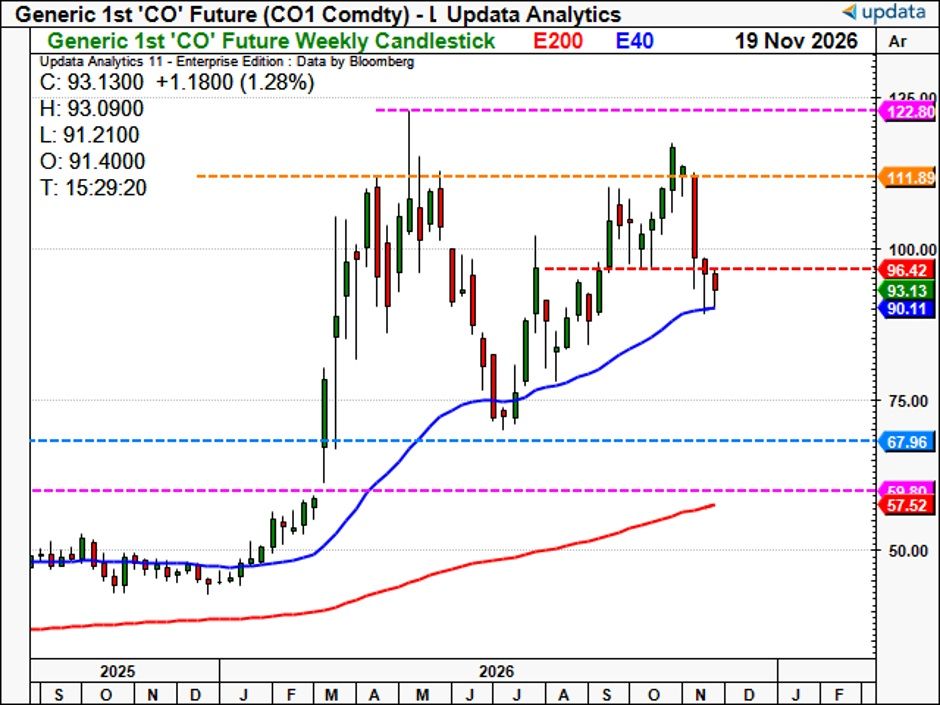
Również długoterminowy obraz techniczny uległ pogorszeniu. Na wykresie tygodniowym ceny zamknęły się w ubiegłym tygodniu poniżej kluczowego poziomego wsparcia na 96,42 USD za baryłkę, choć jak dotąd utrzymują się powyżej rosnącej średniej EMA-40, która obecnie przebiega w okolicach 90,11 USD za baryłkę. Tygodniowe zamknięcie poniżej tej średniej potwierdziłoby niedźwiedzi scenariusz i otworzyłoby drogę do spadku w kierunku minimów z początku lipca, znajdujących się w pobliżu 70,00 USD za baryłkę. Kolejne ważne wsparcie długoterminowe znajduje się przy wcześniejszym kluczowym poziomie wsparcia na 67,96 USD za baryłkę.
Pomimo ostatniego pogorszenia zachowania cen, długoterminowe perspektywy pozostają konstruktywne. Nasze długoterminowe cele wzrostowe pozostają niezmienione i znajdują się na poziomach 160,00 USD, 172,00 USD oraz 210,00 USD za baryłkę. Droga do osiągnięcia tych celów prawdopodobnie będzie jednak wymagała głębszej fazy korekcyjnej, zanim długoterminowy trend wzrostowy będzie mógł ponownie się umocnić.
Disclaimer
Niniejszy raport został sporządzony w imieniu ING (a dokładniej dla potrzeb tej publikacji Wholeasale Banking ING Bank N.V. i niektórych jego spółek zależnych) wyłącznie w celach informacyjnych. ING stanowi część Grupy ING (a dokładniej dla potrzeb tej publikacji ING Groep N.V. oraz jej spółki zależne i stowarzyszone). Informacje zawarte w niniejszym raporcie nie stanowią porady inwestycyjnej, prawnej lub podatkowej ani oferty lub zachęty do zakupu lub sprzedaży jakiegokolwiek instrumentu finansowego. Chociaż dołożono należytej staranności, aby zapewnić, że informacje zawarte w niniejszym dokumencie nie są nieprawdziwe lub wprowadzające w błąd w momencie publikacji, ING nie gwarantuje, że są one dokładne lub kompletne. Informacje zawarte w niniejszym dokumencie mogą ulec zmianie bez powiadomienia. ING mogło wydać i może w przyszłości wydać inne komunikaty, które są niespójne z informacjami przedstawionymi w niniejszym raporcie i prowadzą do innych wniosków. Grupa ING i każdy z jej członków kadry kierowniczej, pracowników, osób powiązanych i prowadzących rachunki uznaniowe może, w zakresie nieujawnionym powyżej i w zakresie dozwolonym przez prawo, posiadać długie lub krótkie pozycje lub w inny sposób mieć udział w jakichkolwiek transakcjach lub inwestycjach (w tym w instrumentach pochodnych), o których mowa w niniejszym raporcie. Ponadto Grupa ING może świadczyć usługi bankowe, ubezpieczeniowe lub zarządzania aktywami na rzecz dowolnej spółki, o której mowa w niniejszym raporcie, lub zabiegać o taką działalność. Ani Grupa ING, ani żaden z jej członków zarządu lub pracowników nie ponosi odpowiedzialności za jakiekolwiek bezpośrednie lub wtórne straty wynikające z jakiegokolwiek wykorzystania niniejszego raportu lub jego treści. Niniejszy raport jest chroniony prawami autorskimi i prawami do baz danych i nie może być powielany, rozpowszechniany ani publikowany przez żadną osobę w jakimkolwiek celu bez uprzedniej wyraźnej zgody ING. Wszelkie prawa są zastrzeżone. Niniejszy raport może zawierać adresy stron internetowych lub hiperłącza do nich. Z wyjątkiem zakresu, w jakim raport odnosi się do materiałów na stronie internetowej ING, ING nie dokonał przeglądu takiej strony i nie ponosi odpowiedzialności za jej zawartość. Taki adres lub hiperłącze (w tym adresy lub hiperłącza do materiałów na własnej stronie internetowej ING) jest udostępniany wyłącznie dla wygody użytkownika i w celach informacyjnych, a treść takiej strony internetowej w żaden sposób nie stanowi części niniejszego dokumentu. Użytkownik uzyskuje dostęp do takiej strony internetowej lub korzysta z takiego łącza za pośrednictwem niniejszego raportu lub strony internetowej ING na własne ryzyko. Wszelkie inwestycje, o których mowa w niniejszym dokumencie, mogą wiązać się ze znacznym ryzykiem, niekoniecznie są dostępne we wszystkich jurysdykcjach, mogą być niepłynne i mogą nie być odpowiednie dla wszystkich inwestorów. Wartość lub dochód z inwestycji, o których mowa w niniejszym dokumencie, może podlegać wahaniom i/lub zmianom kursów wymiany walut. Wyniki osiągnięte w przeszłości nie wskazują na przyszłe wyniki. ING nie będzie traktować odbiorców niniejszego raportu jako swoich klientów z tytułu otrzymania przez nich niniejszego raportu. Inwestorzy powinni przeprowadzać własne badania i podejmować decyzje inwestycyjne bez polegania na niniejszym raporcie. Tylko inwestorzy posiadający wystarczającą wiedzę i doświadczenie w kwestiach finansowych, aby ocenić zalety i ryzyko, powinni rozważyć inwestycję w jakąkolwiek spółkę lub rynek omówiony w niniejszym raporcie, a inne osoby nie powinny podejmować żadnych działań na podstawie niniejszego raportu. Klienci powinni kontaktować się z analitykami i realizować transakcje za pośrednictwem podmiotu ING w swojej jurysdykcji macierzystej, chyba że prawo właściwe stanowi inaczej. ING jest autoryzowany przez holenderski bank centralny i nadzorowany przez Europejski Bank Centralny (EBC), holenderski bank centralny (DNB) i holenderski urząd ds. rynków finansowych (AFM). ING Bank N.V. jest zarejestrowany w Holandii (nr rejestru handlowego 33031431 Amsterdam). Sformułowania zawarte w niniejszym raporcie zostały zawarte w dniu publikacji podanym w niniejszym raporcie. Dodatkowe informacje są dostępne na żądanie. Więcej informacji na temat Grupy ING można znaleźć na stronie http://www.ing.com. Informacje dotyczące poszczególnych krajów - EOG: Niniejszy raport jest dystrybuowany w EOG przez ING Bank N.V. i stanowi "badanie inwestycyjne" dla celów dyrektywy w sprawie rynków instrumentów finansowych (MiFID II) i jako taki zawiera obiektywne lub niezależne wyjaśnienie kwestii zawartych w niniejszym dokumencie. Wszelkie zalecenia zawarte w niniejszym raporcie nie mogą być traktowane jako porady inwestycyjne oparte na osobistej sytuacji odbiorcy. Jeśli wymagane jest dalsze wyjaśnienie słów lub zwrotów użytych w niniejszym raporcie, odbiorcy zaleca się zasięgnięcie niezależnej porady prawnej lub finansowej.